Cedolare secca 2026 sugli affitti: aliquote, calcolo e quando conviene
Novità, aliquote e regole della cedolare secca sugli affitti nel 2026
Cedolare secca 2026:
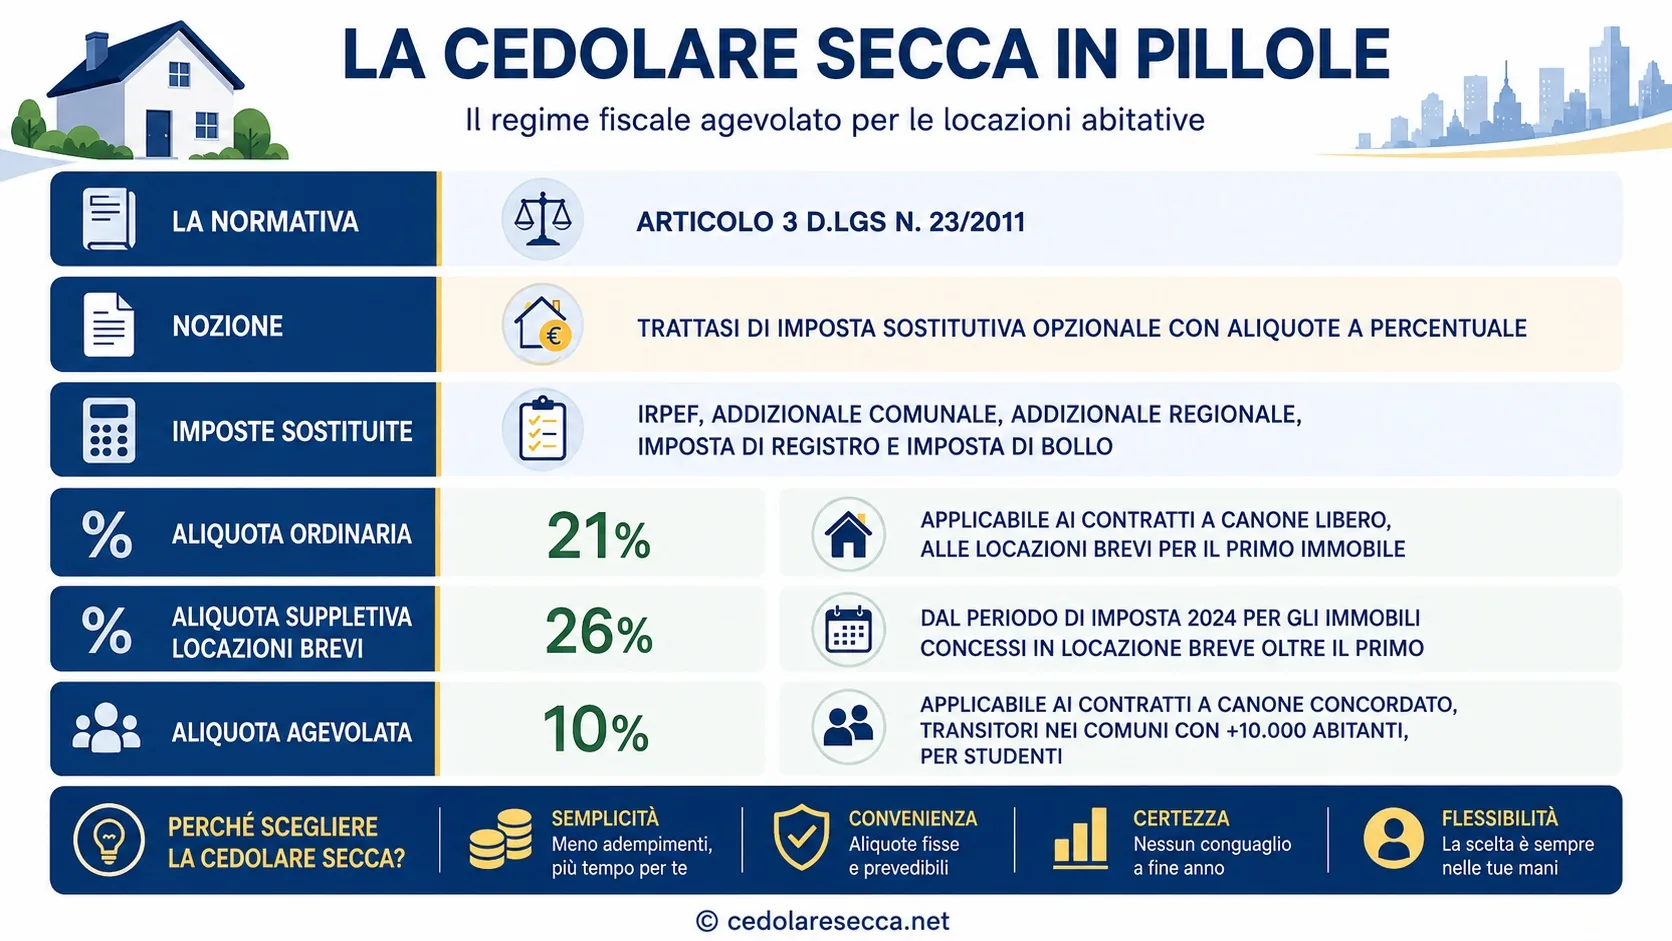
l'aliquota è del 21% per i contratti
a canone libero e del 10% per i contratti
a canone concordato che rispettano i requisiti previsti.
Per le locazioni brevi, si applica
il 21% sul primo immobile scelto dal locatore
e il 26% sul secondo immobile.
Dal 2026, inoltre, per le locazioni brevi opera la
presunzione di attività d'impresa dal terzo appartamento.
Cos’è la cedolare secca
Per i proprietari di immobili concessi in locazione, uno dei più importanti provvedimenti in materia di tassazione è stato senza dubbio l'introduzione, a decorrere dal 2011, della facoltà di avvalersi della cosiddetta cedolare secca.
CedolareSecca.net: 15 anni di informazione specializzata sugli affitti
Dal 2011, CedolareSecca.net è un punto di riferimento per chi desidera conoscere e approfondire la cedolare secca sugli affitti, il regime fiscale alternativo alla tassazione ordinaria dei redditi da locazione.
Da 15 anni il portale offre informazioni, approfondimenti e strumenti di calcolo dedicati alla tassazione delle locazioni, con particolare attenzione alle aliquote applicabili, ai requisiti per accedere al regime, alle modalità di esercizio dell'opzione e alle novità normative.
Il sito si rivolge a proprietari di immobili, professionisti e operatori del settore immobiliare, con l'obiettivo di rendere comprensibili anche gli aspetti fiscali più complessi.
Un'attenzione particolare è dedicata alla valutazione della convenienza fiscale. La scelta tra cedolare secca e tassazione ordinaria, infatti, richiede di considerare diversi elementi: reddito complessivo, aliquote IRPEF, oneri deducibili, detrazioni e addizionali regionali e comunali.
CedolareSecca.net: informazione, approfondimento e strumenti utili per scegliere con maggiore consapevolezza come tassare i redditi da locazione.
Ascolta la presentazione di CedolareSecca.net
Registrazione originale · durata circa 1 minuto e 18 secondi. La riproduzione parte solo su richiesta.
La cedolare secca sugli affitti è un'imposta introdotta dal Decreto di attuazione del Federalismo fiscale (decreto legislativo 14 marzo 2011 numero 23) e dal relativo Provvedimento del Direttore dell'Agenzia delle Entrate 7 aprile 2011.
Sul tema è intervenuta, inoltre l'Agenzia delle Entrate che in data 1 giugno 2011 ha pubblicato la circolare numero 26/E contenente i primi importanti chiarimenti.
La cedolare secca è un regime fiscale agevolato per i proprietari di immobili che affittano abitazioni. Anche nel 2026 restano centrali le aliquote ridotte rispetto all’IRPEF ordinaria, con vantaggi concreti per chi sceglie questa tassazione sostitutiva.In questa guida vedremo aliquote, novità, modalità di calcolo ed esempi pratici.
Presentazione interattiva
Guarda la guida a slide
Una panoramica completa sulla cedolare secca: requisiti, aliquote e adempimenti.
La cedolare secca sugli affitti ha fatto il pieno di consensi da parte dei proprietari di immobili in affitto, infatti, sulla base delle ultime
Statistiche sulle dichiarazioni fiscali
predisposte dal MEF sono più di 3 milioni i proprietari di immobili ad uso abitativo ad aver scelto la cedolare secca nei contratti di locazione nel periodo d'imposta 2023, globalmente tra chi ha esercitato l'opzione per l'aliquota al 21% e chi, invece,ha potuto scegliere l'aliquota agevolata del 10%.
Sono numeri che confermano il trend positivo iniziato 15 anni fa. E che sembrano destinati a ricevere un'ulteriore spinta dopo la pronuncia depositata dalla Cassazione (sentenza 12395 del 7-5-2024), che ha dato via libera alla cedolare anche quando l'inquilino è un'impresa o una società.
La Suprema Corte ha affermato che la qualità del conduttore è irrilevante ai fini della scelta per la tassa piatta immobiliare,
a patto che la locazione sia ad uso abitativo. Viene così smentita l'interpretazione dell'Amministrazione finanziaria che fin dal 2011
ha vietato di applicare la cedolare secca ai locatori che affittano un'immobile ad uso abitativo a un'impresa o a una società
(che poi la destina a dimora dei dipendenti, dei clienti e così via). Secondo la Cassazione, infatti, l'articolo 3 del decreto legislativo 23 del 2011,vieta la cedolare secca solo quando è il locatore a operare come imprenditore.
Fonte: Il Sole24 ore del 13-5-2024
Soggetti interessati
La cedolare secca è applicabile al locatore petsna fisica "privato", proprietario o titolare di diritto reale di godimento.
Quindi non tutti possono esercitare l'opzione per la cedolare secca!
La normativa in materia richiede che non solo l'immobile oggetto della locazione, ma anche il proprietario/usufruttuario
sia in possesso di determinati requisiti.
L'Agenzia delle Entrate ha precisato che può optare per la cedolare secca il locatore persona fisica,
proprietario o titolare del diritto reale di godimento di immobili locati per uso abitativo, appartenenti alle categorie catastali da A1 a A11,
ad eccezione della categoria A10 (uffici e studi privati).
Al posto della normale tassazione Irpef, è possibile dunque pagare un’imposta fissa. Il Decreto Legislativo 23 del 14 marzo 2011
ha avuto il merito di introdurre una particolare regime di tassazione sostitutivo del reddito fondiario, che deriva dall’affitto degli immobili.
Il regime della cedolare secca è rimesso alla scelta insindacabile del locatore, poiché attiene alla tassazione dei canoni di locazione in capo a quest'ultimo.
Pertanto l'inquilino non ha alcun ruolo nella disciplina legale dell'opzione, se non come mero beneficiario di alcuni effetti favorevoli,
come ad esempio nessun pagamento dell'imposta di registro annuale e il divieto di aggiornamento del canone.
Soggetti esclusi
Non possono esercitare l'opzione per la cedolare secca tutti i soggetti IRES, in quanto la legge fa espresso riferimento alle persone fisiche. L'elenco dei soggetti esclusi dalla cedolare secca include non solo le società di capitali ma anche gli enti non commerciali, le società di persone, i condomini per gli immobili ad uso abitativo di proprietà condominiale nonché gli imprenditori relativamente ai canoni di locazione percepiti sugli immobili patrimonio.
Non sono invece richiesti specifici requisiti in capo all'inquilino. Tuttavia, considerato che la normativa consente l'applicazione della cedolare secca solo per gli immobili ad uso abitativo locati con finalità abitative, è necessario considerare anche l'attività esercitata dal conduttore e l'utilizzo dell'immobile locato. Rimangono pertanto esclusi anche i contratti di locazione accatastati come abitativi ma locati per uso ufficio o promiscuo.
Immobili e contratti ammessi alla cedolare secca
La cedolare secca è un regime fiscale opzionale applicabile principalmente ai contratti di locazione di immobili destinati ad uso abitativo e alle relative pertinenze.
In particolare, possono beneficiare della cedolare secca:
Immobili abitativi: unità immobiliari appartenenti alle categorie catastali da A/1 ad A/11, esclusa la categoria A/10 (uffici e studi privati), purché locate per finalità abitative.
Pertinenze dell'abitazione: garage, cantine, posti auto e altri immobili destinati stabilmente al servizio dell'abitazione locata, anche se accatastati separatamente.
Immobili commerciali C/1: limitatamente ai contratti stipulati nel 2019 che rispettano i requisiti previsti dalla normativa, tra cui il limite di superficie di 600 mq, escluse le pertinenze.
Cedolare secca e pertinenze dell'abitazione
La cedolare secca può essere applicata anche ai canoni di locazione delle pertinenze, senza un limite numerico generale, purché sussista un effettivo vincolo pertinenziale con l'immobile abitativo locato.
Le pertinenze possono essere locate insieme all'abitazione, con un unico contratto, oppure con un contratto separato e successivo. In quest'ultimo caso, il contratto deve fare riferimento alla locazione dell'immobile abitativo e specificare il relativo vincolo di pertinenzialità.
Tra le pertinenze possono rientrare, ad esempio, immobili delle categorie catastali C/2 (cantine e depositi) e C/6 (autorimesse e posti auto), purché effettivamente destinati in modo durevole al servizio dell'abitazione.
Attenzione: la locazione autonoma di un garage, di una cantina o di un posto auto, senza collegamento con un'abitazione locata, non consente di scegliere la cedolare secca.
Quando non si può applicare la cedolare secca
In linea generale, il regime della cedolare secca non è applicabile nei seguenti casi:
Immobili destinati ad uso ufficio o professionale, anche se appartenenti a una categoria catastale abitativa, quando non sono locati per finalità abitative.
Locazioni effettuate nell'esercizio di attività d'impresa o professionale da parte del locatore.
Sublocazioni ordinarie, fatta salva la disciplina delle locazioni brevi di durata non superiore a 30 giorni e le specifiche eccezioni previste dalla legge.
Immobili situati all'estero, i cui redditi non rientrano nel regime della cedolare secca italiana.
Immobili commerciali e strumentali, salvo le specifiche disposizioni agevolative, come quella prevista per determinati contratti C/1 stipulati nel 2019.
Locazioni a imprese e professionisti: la Corte di Cassazione, con la sentenza n. 12395 del 7 maggio 2024, ha riconosciuto la possibilità per il locatore privato di optare per la cedolare secca anche quando il conduttore è un'impresa o un professionista, purché la locazione sia destinata ad uso abitativo. Tale orientamento deve essere considerato rispetto alla diversa interpretazione precedentemente sostenuta dall'Agenzia delle Entrate.
Immobili ad uso commerciale
La cedolare secca non è ordinariamente applicabile alle locazioni di immobili destinati ad attività commerciali, come negozi, uffici e laboratori. Una disciplina speciale ha consentito l'opzione, a determinate condizioni, per alcuni contratti relativi a unità C/1 stipulati nel 2019: non si tratta di un'agevolazione generale applicabile ai nuovi contratti del 2026.
È necessario distinguere un locale commerciale autonomamente locato da una pertinenza effettivamente al servizio di un'abitazione locata, per la quale valgono le condizioni specifiche illustrate sopra.
Vantaggi della cedolare secca
Si tratta di un aspetto che merita un’analisi approfondita, in quanto alcuni proprietari di immobili dati in affitto potrebbero non trarre molti vantaggi da questo regime opzionale. In alcuni casi, infatti, optando per la cedolare secca si andrebbe a pagare anche di più rispetto al regime ordinario.
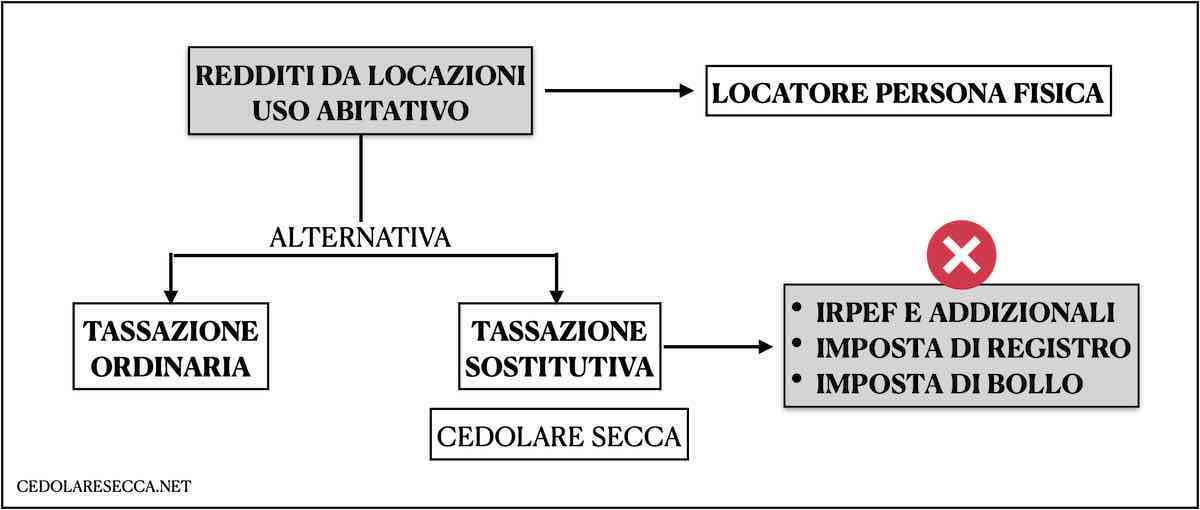
Infatti le PERSONE FISICHE che possiedono immobili e li concedono in locazione per uso abitativo possono scegliere tra due modalità di tassazione:
la tassazione ordinaria IRPEF a scaglioni;
la tassazione sostitutiva tramite l'opzione per la cedolare secca.
Il canone di locazione rimane fisso e invariabile per tutta la durata del contratto: l'opzione è quindi svantaggiosa per i proprietari che non possono aumentare l’affitto, fattore importante soprattutto in periodi di forte inflazione.
Il reddito assoggettato a cedolare secca non concorre al reddito complessivo ai fini IRPEF, ma rileva per alcune agevolazioni e per la determinazione di benefici collegati al reddito. La convenienza va valutata anche in relazione a deduzioni e detrazioni spettanti al contribuente.
In ogni caso il reddito dell'affitto, anche se soggetto a tassazione cedolare,rimane nel calcolo dell’ISEE.
Le aliquote
La base imponibile della cedolare secca è pari al 100% del canone di locazione, a differenza di quanto succede in caso di tassazione ordinaria IRPEF per cui viene considerato un abbattimento forfettario del 5% a favore del locatore.
L'imposta è calcolata con le seguenti aliquote:
per i contratti a canone concordato 10%;
per i contratti a canone libero 21%;
per le locazioni brevi, per il primo appartamento (scelto dal locatore) incluse le pertinenze 21%, per il secondo appartamento 26%.
Dal 2026 affitti brevi
Novità 2026 – Affitti brevi
Fino a 2 immobili locati in forma “breve” (≤ 30 giorni): resti nel perimetro “privato” con cedolare secca (21% su 1 immobile scelto in dichiarazione; 26% sul 2°).
Dal 3° immobile: scatta la presunzione di attività d’impresa e l’obbligo di apertura della partita IVA (con fuoriuscita dal regime della cedolare secca e adempimenti IVA/previdenza).
Regola in vigore dal 1° gennaio 2026 (Legge di Bilancio 2026).
Tipologia
Aliquota
Note
Canone libero
21%
Contratti 4+4, locazioni brevi per il primo immobile, locazioni turistiche
Canone concordato
10%
Comuni ad alta tensione abitativa; accordi territoriali; locazioni transitorie nei Comuni con > 10.000 abitanti
Locazioni brevi
26%
Per il secondo immobile concesso in locazione breve. Dal terzo immobile si deve aprire la Partita Iva
Come si esercita l'opzione
Per scegliere la cedolare secca,
il locatore deve esercitare l'opzione
nei confronti dell'Agenzia delle Entrate
e, nei casi previsti, comunicare all'inquilino
la rinuncia all'aggiornamento del canone.
01
Comunicazione all'Agenzia delle Entrate
L'opzione si esercita mediante il
modello RLI, in sede di
registrazione del contratto oppure
nelle annualità successive o
in occasione della proroga.
02
Comunicazione all'inquilino
Nei casi previsti, il locatore deve
comunicare preventivamente al conduttore
la rinuncia agli aggiornamenti
del canone, anche se contemplati
dal contratto, secondo quanto stabilito
dall'articolo 3, comma 11,
del D.Lgs. 23/2011.
La raccomandata all'inquilino
La comunicazione preventiva è un
adempimento importante, ma sono previste
specifiche eccezioni. In caso di
comproprietà, ciascun locatore può
esercitare autonomamente l'opzione,
con effetti limitati alla propria quota.
La principale e fondamentale differenza consiste nel fatto che il regime di cedolare secca prevede un’aliquota fissa, indipendentemente da quanto che è il guadagno personale di un proprietario. Se io proprietario guadagno poco, molto o niente, l’aliquota con cui sarà tassato il mio reddito da locazione sarà del 21% o del 10%, a seconda del tipo di contratto stipulato.
Al contrario, per calcolare quale sarà l’aliquota Irpef da applicare al reddito da locazione, è indispensabile conoscere il reddito personale del proprietario. L'IRPEF, infatti, è un tipo di tassa progressiva: più alto è il mio reddito, più pago di tasse.
Per ulteriori informazioni circa le aliquote della cedolare secca potete aprire questa apposita pagina.
La cedolare secca sostituisce la tassazione ordinaria costituita:
๏ da IRPEF e addizionali;
๏ dall'imposta di registro;
๏ dall'imposta di bollo sui contratti di locazione.
Irpef contro cedolare secca
La cedolare secca e l'IRPEF sono due modalità di tassazione che si applicano ai redditi da locazione, ma presentano differenze significative.Optando per la cedolare secca, il locatore paga un'imposta sostitutiva, evitando la tassazione progressiva dell'IRPEF, che può variare in base al reddito complessivo del contribuente.
Prima di optare per la cedolare secca, il proprietario deve effettuare un'attenta valutazione della propria situazione reddituale, anche con l'assistenza di un professionista fiscale, confrontando gli effetti impositivi della tassazione ordinaria con quelli della tassazione agevolata.
In generale, la cedolare secca conviene se i redditi del locatore sono elevati e non ha diritto ad agevolazioni particolari. Questo è il concetto base, ma dobbiamo scendere nel concreto.
Come si calcola la Cedolare Secca 2026
Il calcolo avviene in modo semplice:
Si prende il canone annuo di locazione;si applica l’aliquota prevista (21% o 10%, in caso di locazioni brevi si applica invece la percentuale del 26% sul secondo immobile;non si applicano IRPEF, addizionali regionali/comunali e imposte di registro o bollo.
Esempio:Canone annuo: € 9.600 (800 €/mese); Aliquota 21% → € 2.016 di cedolare secca da versare; Risparmio medio rispetto all’IRPEF ordinaria: fino al 30%.
Calcolatore Cedolare Secca 2026
Stima rapida dell'imposta sostitutiva (10% o 21%). I risultati sono indicativi.
Risultato
Canone annuo:—
Aliquota cedolare:—
Imposta cedolare secca:—
Aliquota effettiva sul canone:—
Con aliquota IRPEF marginale stimata ,
l'imposta ordinaria sul canone sarebbe circa .
:
Note e assunzioni
La cedolare secca sostituisce IRPEF e relative addizionali, imposta di registro e di bollo sul contratto.
Il confronto con IRPEF è puramente indicativo e non considera deduzioni/detrazioni personali, IMU, né eventuali canoni non percepiti.
Per casi particolari consulta le istruzioni dell'Agenzia delle Entrate o un consulente.
Modello aggiornato di contratto di locazione a canone libero 4+4,
con opzione per la cedolare secca.
Il contratto contiene 29 clausole per disciplinare in modo
completo il rapporto tra locatore e conduttore.
Per ogni altra ulteriore informazione si rimanda alla pagina contatti.
Dubbi sulla cedolare secca?
Molti proprietari si chiedono quando conviene la cedolare secca,
chi può applicarla davvero e quali errori evitare.
Abbiamo raccolto le risposte alle domande più frequenti in una sezione dedicata.
Studio Polli tutela la riservatezza degli utenti
nel rispetto della normativa vigente in materia
di protezione dei dati personali, tra cui il
Regolamento UE 2016/679 (GDPR) e il
D.Lgs. 196/2003, come modificato.
Il sito utilizza cookie tecnici necessari al
funzionamento dei servizi, compresa la
riproduzione dei contenuti audio.
Per ulteriori informazioni consulta
l'informativa sulla privacy.